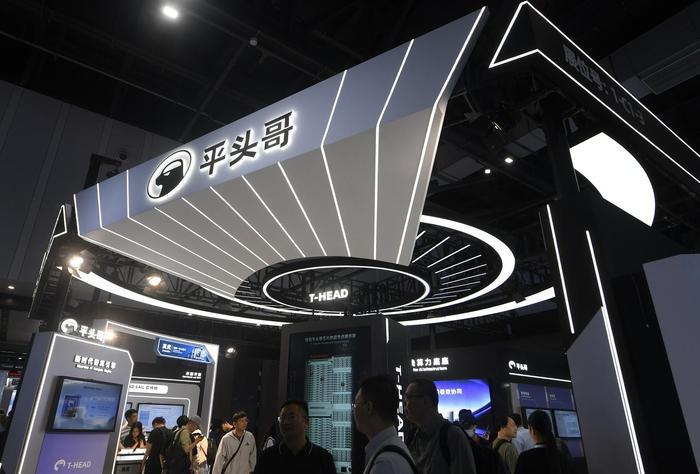
阿里巴巴突然宣布旗下平头哥赴港上市,消息一出,外资机构迅速给出高估值预期。可就在一年多前,阿里才叫停菜鸟、盒马的分拆,说要聚焦电商和云主业。怎么一转眼,又把芯片业务推上资本市场?
平头哥底子不差。成立八年,走全栈自研路线,AI加速芯片、ARM服务器CPU、RISC-V处理器IP、网络互联芯片、存储主控,从计算到存储再到网络,拼出了完整的数据中心芯片矩阵。真武系列AI芯片累计出货量可观,通过阿里云服务了大量外部客户,年营收也跨过了百亿门槛。
可亮眼背后是惊人的烧钱速度。平头哥同时铺开五条产品线,每条线都要砸研发。先进制程芯片单次流片费用动辄数千万美元,一旦样片不达标返工重流,几亿元瞬间蒸发。再加上外部代工供应链受限,拿不到最先进制造设备,只能靠复杂工艺和本土封装硬撑,制造成本天然高于国际同行。这些巨额开支并表在阿里集团里,过去可以算战略协同的糊涂账,可现在阿里推行精细化资本纪律,考核自由现金流和股东回报,这笔重资产投入就成了利润表上最刺眼的包袱。
所以阿里选在此时分拆,算盘很清楚。当前AI算力资产在港股和美股都处于估值高峰,趁窗口期把重投入、长周期的芯片业务剥离独立作价,既能守住集团每股收益和自由现金流的体面,又能给股东兑现分红回购的安全垫,还能打通外部融资通道,让资本市场分担试错成本。这是一场教科书式的资本减负。
但对平头哥来说,走出大厂温室,意味着告别无偿输血,独自面对残酷的半导体丛林。成为独立上市公司后,股权架构、供应商依赖度、代工和封测采购名单都要高度透明披露,地缘监管的长焦镜头会直接对准它的底层供应链。
更关键的是,平头哥公布的营收和客户数,大部分是通过阿里云算力实例间接实现的,真正独立向第三方厂商直销裸芯片的现金流占比并不高。如果营收高度依赖母公司内部转移定价,毛利率公允性会在上市聆讯时遭到严厉拷问,外部客户也会犹豫,谁敢把底层算力命脉交给一家阿里依然控股的芯片公司?
港股对未盈利硬科技向来苛刻,高估值也提前透支了未来空间。断奶后的平头哥,得独自证明先进制程能稳住良率和产能,离开阿里光环也能拿下真正养活自己的订单。豪言壮语言犹在耳,跨过这几道坎,这场突围才不至于沦为资本账本上的一声叹息。

博星优配提示:文章来自网络,不代表本站观点。
- 上一篇:财富配资 金融“椒”活水 精准滴灌辣丰收
- 下一篇:没有了


沪深京行情 实时轮播
热点资讯